区块链技术的反向保理模式全流程图解 从核心企业信用到供应商融资的数字化变革
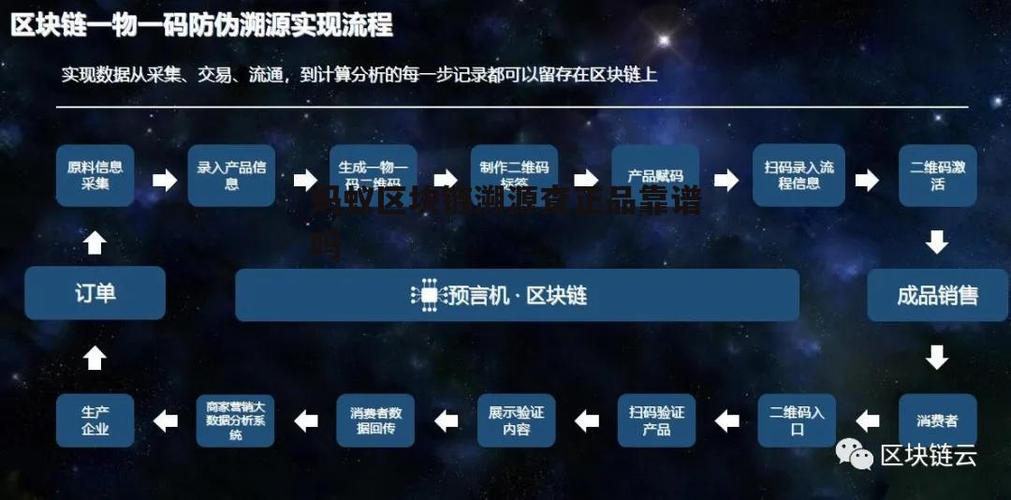
引言\n\n反向保理(Reverse Factoring)是一种以核心企业信用为依托,帮助上游供应商提前获得应收账款融资的供应链金融模式。传统反向保理存在信息不对称、贸易背景核验难、多级供应商渗透难等痛点。区块链技术凭借其分布式账本、不可篡改、智能合约和通证化等特性,为反向保理提供了全流程的数字化重构方案。本文以流程图解的方式,系统梳理区块链反向保理模式的参与方、流程步骤、关键技术软件与服务,并分析其价值与挑战。\n\n## 一、参与方与角色\n\n区块链反向保理生态通常包括以下角色:\n\n- 核心企业:信用提供方,确认应付账款并上链。\n- 一级至多级供应商:应收账款持有方,可发起融资或流转信用凭证。\n- 保理商/金融机构:基于链上可信数据提供融资。\n- 区块链平台运营方:提供底层链服务、智能合约模板和系统集成。\n- 监管机构/审计方:作为观察节点,实现穿透式监管。\n\n## 二、全流程图解\n\n以下按时间顺序以文字流程图形式说明各环节,并在每一环节标注技术要点。\n\n### 环节1:贸易背景上链与数字确权\n\n核心企业与供应商发生真实贸易后,将采购订单、入库单、发票等贸易数据哈希值上传至区块链,形成不可篡改的贸易背景记录。核心企业在链上签发数字化的应收账款凭证(或称“信用凭证”),该凭证记录付款金额、账期、付款承诺等要素,并以核心企业信用为背书。\n\n技术要点:分布式账本存证、哈希指纹、数字签名、电子合同。
软件/服务:区块链BaaS平台(如蚂蚁链、fabric、腾讯云区块链)、电子签章服务、ERP/SCM系统集成中间件。\n\n### 环节2:信用凭证的多级流转\n\n核心企业签发的数字凭证可在供应链多级供应商之间拆分、流转和转让。每一级供应商收到凭证即意味着持有核心企业的应付承诺,且所有流转记录在链上可追溯。传统模式下银行无法触达的二级、三级供应商,由此获得低成本融资的入口。\n\n技术要点:通证化(Tokenization)、UTXO模型或账户模型、智能合约控制的拆分与转让逻辑。\n\n软件/服务:数字凭证管理系统、智能合约模板库、供应链金融SaaS平台。\n\n### 环节3:融资申请与智能合约触发\n\n持有凭证的供应商向保理商发起融资申请,链上自动校验凭证真实性、贸易背景完整性和重复融资风险(通过唯一标识防止同一应收账款多次融资)。满足条件后,智能合约自动生成融资协议并冻结相应凭证。\n\n技术要点:智能合约(自动校验、条件触发)、零知识证明或隐私计算(保护商业敏感数据)、唯一性标识与防双花机制。\n\n软件/服务:智能合约引擎、隐私计算平台、反欺诈风控系统。\n\n### 环节4:保理商放款与资金清算\n\n保理商基于链上可信数据完成风控审核(部分场景可实现自动审批),通过银行或支付机构向供应商放款。放款记录上链,同步更新凭证状态为“已融资”。若采用数字人民币或稳定币,可实现支付与清算的链上原子化结算。\n\n技术要点:链上链下数据协同(预言机)、支付通道集成、原子化结算。\n\n软件/服务:支付网关、数字人民币/稳定币清算服务、核心银行系统接口。\n\n### 环节5:到期自动付款与凭证核销\n\n应付账款到期时,核心企业将款项支付至保理商指定账户,智能合约自动核销对应凭证并记录还款完成状态。若核心企业违约,智能合约可按预设规则触发追索或风险预警。全流程记录向监管节点公开,实现穿透式监管。\n\n技术要点:智能合约自动执行、事件驱动机制、监管节点数据同步。\n\n软件/服务:资金清算系统、监管报送接口、区块链浏览器与审计工具。\n\n## 三、关键技术软件与服务分类\n\n| 类别 | 典型软件/服务 | 作用 |\n|------|--------------|------|\n| 区块链底层平台 | Hyperledger Fabric、蚂蚁链、腾讯云区块链、FISCO BCOS | 提供分布式账本与共识机制 |\n| 智能合约引擎 | Solidity/Vyper(公链)、Chaincode(Fabric)、契约友好型DSL | 实现自动校验、流转、结算 |\n| 数字凭证系统 | 供应链金融SaaS、应收账款多级流转平台 | 凭证签发、拆分、流转管理 |\n| 隐私计算 | 零知识证明库、联邦学习平台、TEE可信执行环境 | 保护贸易数据隐私 |\n| 电子签章与存证 | e签宝、法大大、司法链存证服务 | 合同签署与司法存证 |\n| 支付清算 | 数字人民币系统、银行支付网关、稳定币清算 | 链上/链下资金结算 |\n| 监管科技 | 监管节点、区块链浏览器、审计日志系统 | 穿透式监管与合规审计 |\n\n## 四、模式价值与挑战\n\n价值:\n- 信用穿透:核心企业信用可传递至多级供应商,解决中小微企业融资难。\n- 数据可信:贸易背景不可篡改,降低银行尽调成本与欺诈风险。\n- 流程自动化:智能合约减少人工操作,提升融资效率。\n- 监管友好:全流程可追溯,便于穿透式监管。\n\n挑战:\n- 上链数据真实性依赖线下核验,需与物联网、ERP深度集成。\n- 跨链互操作与标准统一尚不成熟。\n- 法律与监管对新形态数字凭证的认定仍需完善。\n- 核心企业上链意愿与生态协同成本较高。\n\n## \n\n区块链反向保理模式通过“贸易上链—数字确权—信用流转—智能融资—自动清算”的全流程闭环,将核心企业信用转化为可拆分、可追溯、可编程的数字资产。随着BaaS平台、隐私计算和智能合约技术的成熟,该模式有望成为供应链金融数字化转型的主流路径。实现规模化落地,仍需产业各方在标准制定、法律适配和系统集成上持续协同。
如若转载,请注明出处:http://www.chkaito.com/product/26.html
更新时间:2026-11-01 15:11:53